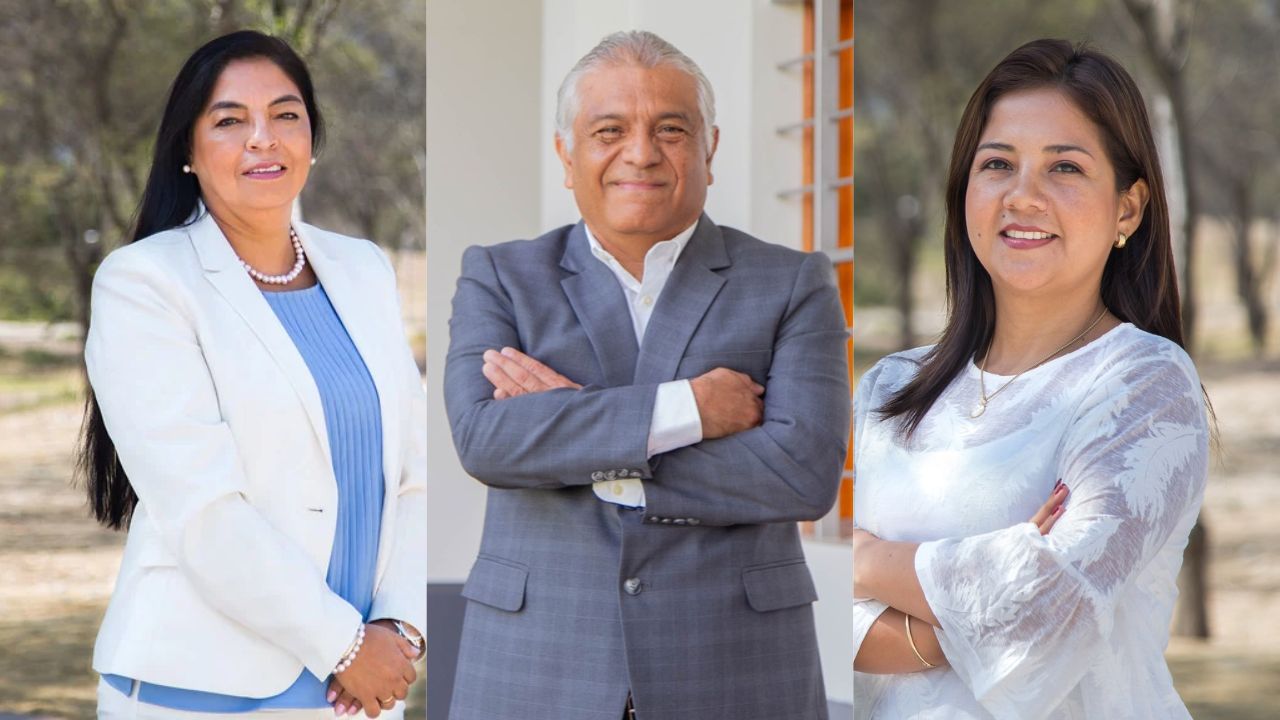
Los docentes Claudia Rivera, Cecilia Venegas y Julio Hernández presentaron investigaciones en la Capic 2026, evento donde se abordó la inteligencia artificial en auditoría divulgación de sostenibilidad y desempeño financiero de las empresas peruanas.
Por Ana Belén Zapata Quiroga. 02 noviembre, 2026.En esta XXXVII Conferencia Académica Permanente de Investigación Contable (CAPIC) 2026, realizada del 21 al 23 de octubre en Antofagasta (Chile), participaron, además de los tres profesores de la Facultad de Ciencias Económicas y Empresariales de la Universidad de Piura (UDEP), las asistentes de investigación Angie Marchena y Flor Fernández.
El evento fue organizado por la Facultad de Economía y Administración de la Universidad Católica del Norte y reunió a académicos e investigadores para compartir resultados y promover nuevas colaboraciones.
Auditoría e inteligencia artificial
La magíster Rivera y el doctor Hernández expusieron Uso de inteligencia artificial en auditoría financiera: percepciones y desafíos de auditores peruanos. Explicaron que, los auditores del país usan esta tecnología en su trabajo, especialmente para automatizar tareas, procesar grandes volúmenes de datos e identificar riesgos.
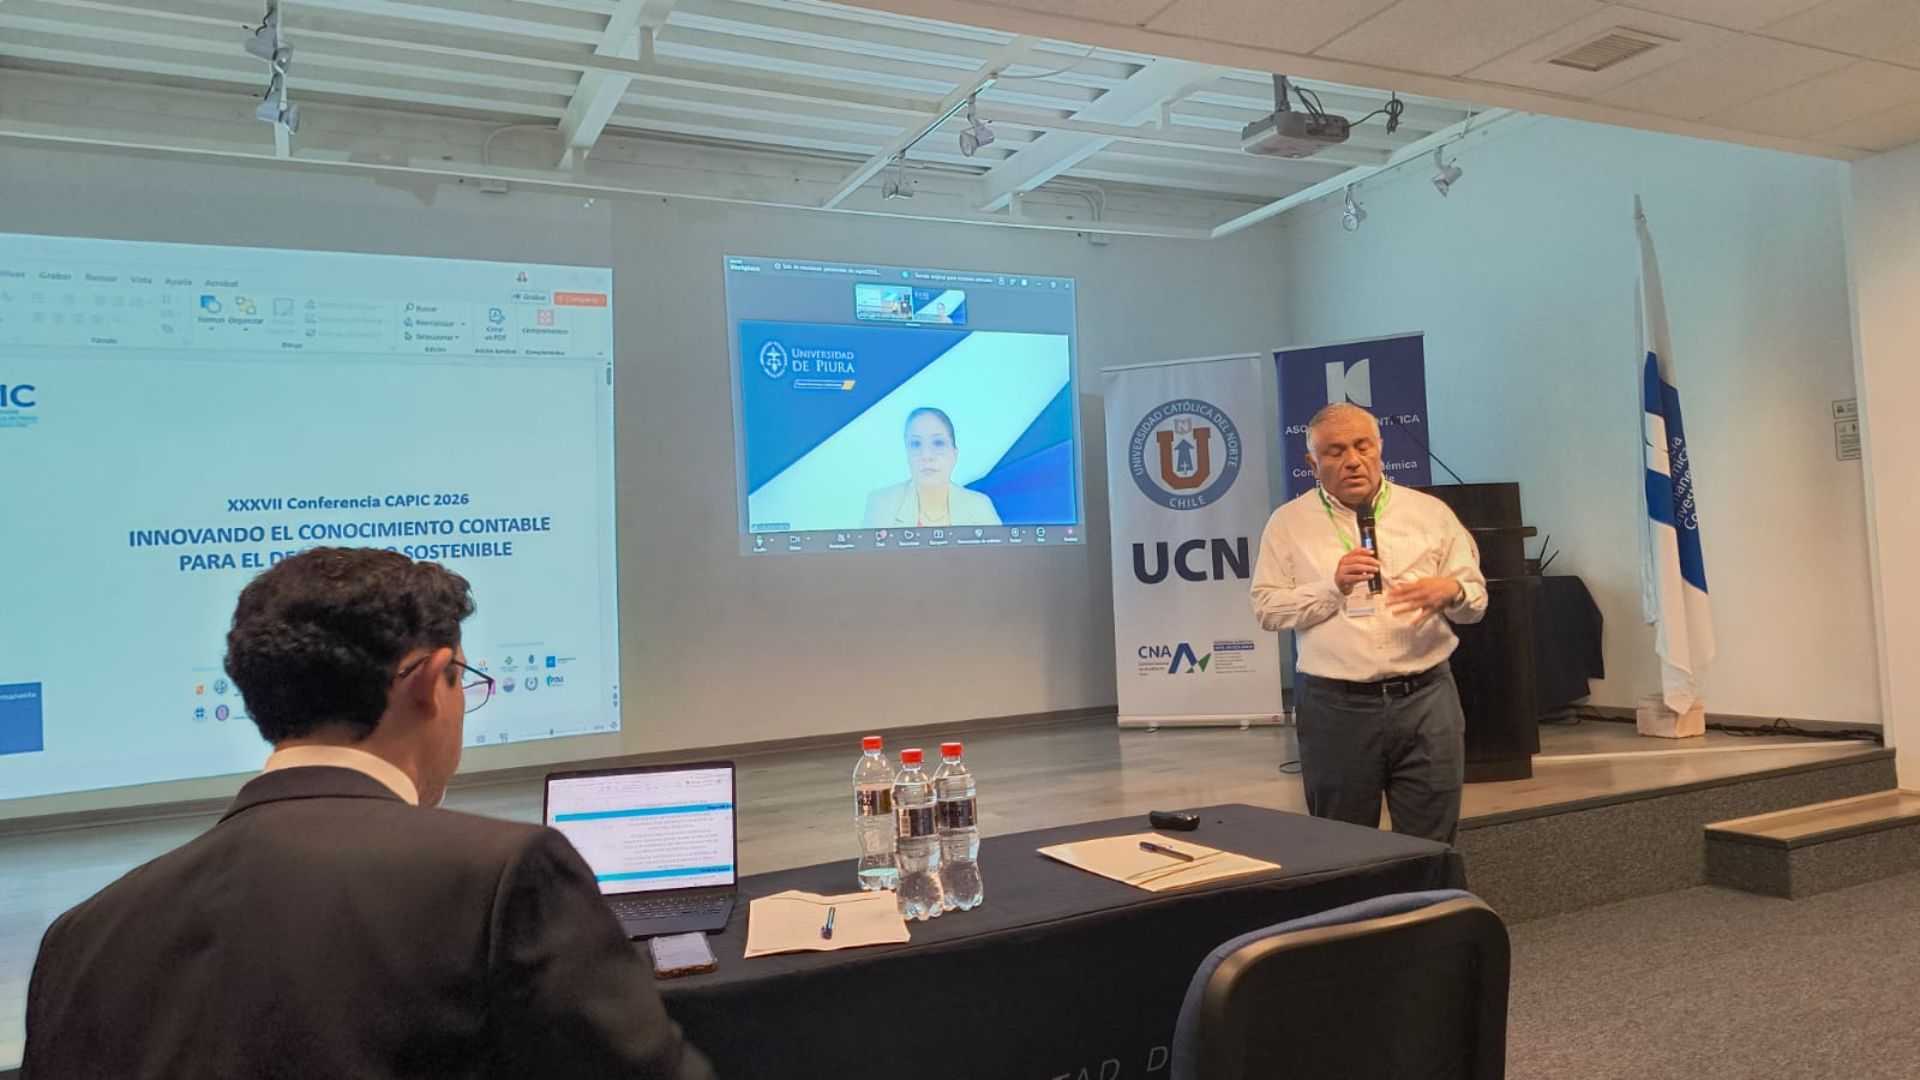
Asimismo, abordaron los desafíos éticos y de transparencia asociados a su aplicación. Entre los aspectos que destaca la investigación figuran la importancia del juicio profesional, el escepticismo del auditor y la supervisión humana en los procesos de auditoría.
Sostenibilidad y rentabilidad
Por su parte, los doctores Venegas y Hernández, junto con la asistente de investigación Marchena, expusieron el estudio Divulgación de ODS y desempeño financiero en Perú: efecto moderador de la composición del directorio. En este analizan la relación entre la divulgación de información sobre los Objetivos de Desarrollo Sostenible (ODS) y la rentabilidad de las empresas peruanas.
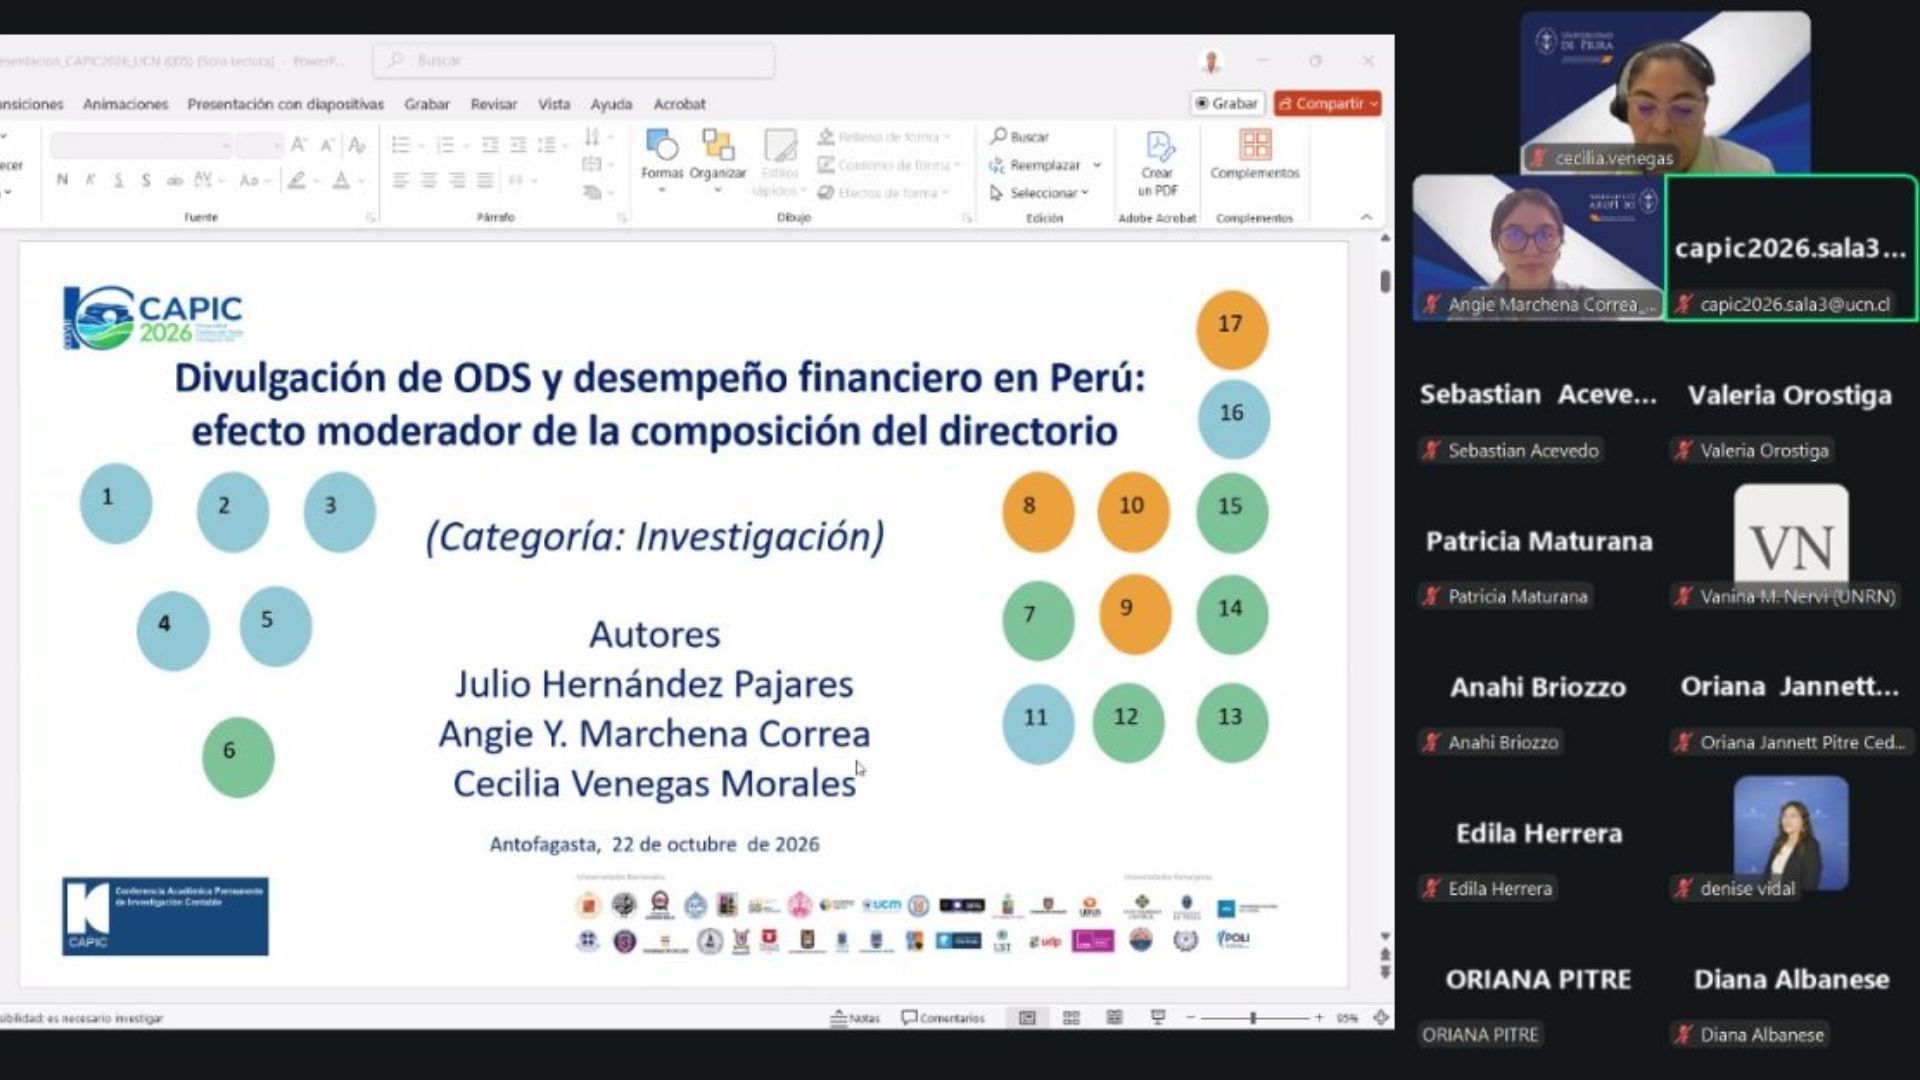
Los resultados muestran que la divulgación de información ambiental se asocia con una menor rentabilidad, especialmente en sectores sensibles. También identifican que la independencia del directorio influye en esta relación: presenta un efecto favorable en la dimensión social y uno negativo en la dimensión de gobernanza.
En cambio, el tamaño del directorio, la diversidad de género y la presencia de comités de sostenibilidad no mostraron una influencia significativa en la relación estudiada.
El doctor Hernández y la asistente Fernández presentaron Divulgación sobre materialidad financiera en empresas peruanas: análisis cualitativo según SASB, TCFD y reporte integrado. Explicaron que las empresas peruanas que cotizan en bolsa identifican y divulgan los riesgos y oportunidades relacionados con la sostenibilidad, así como su vinculación con los posibles efectos financieros y su incorporación en la estrategia empresarial.
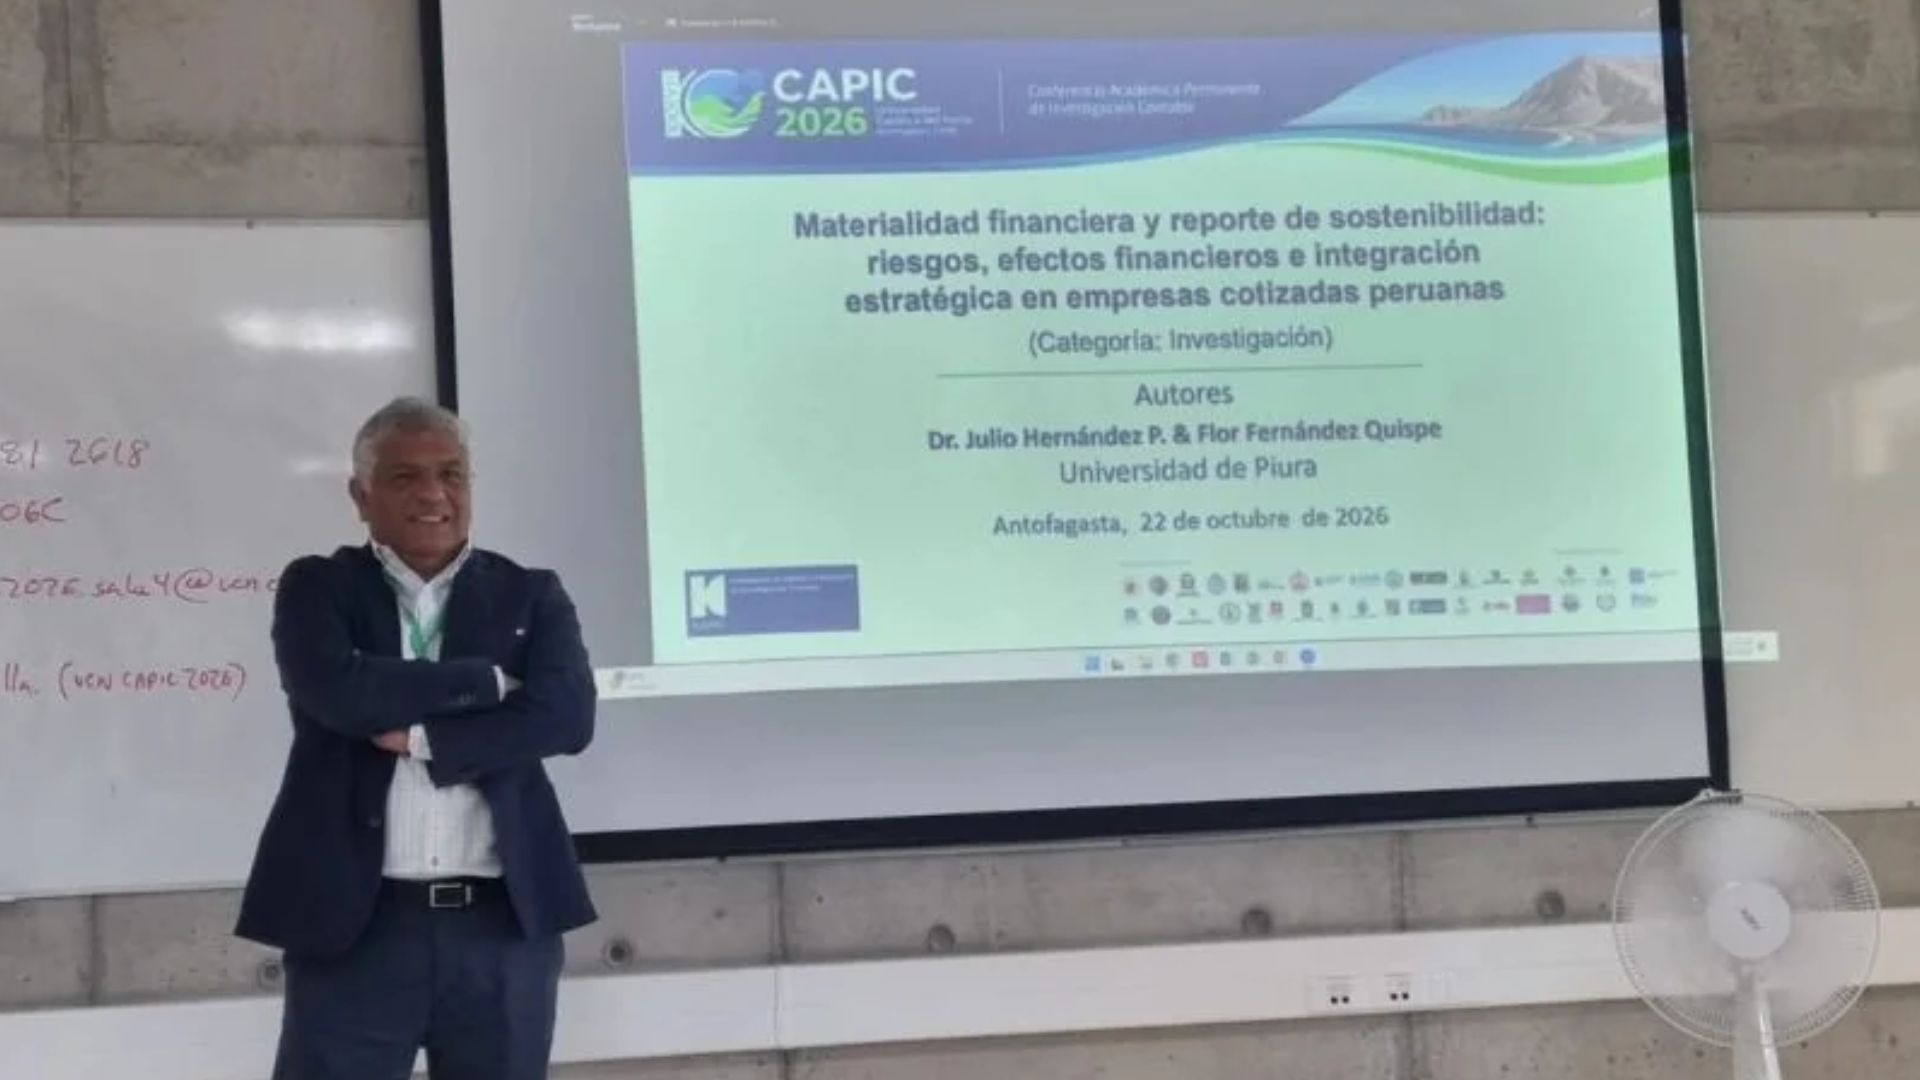
Indicaron, también, como resultados del estudio, que las empresas peruanas reconocen los riesgos y oportunidades asociados con la sostenibilidad, aunque todavía presentan diferencias al explicar sus efectos financieros. En la divulgación climática destacan los riesgos físicos y de transición, las emisiones de gases de efecto invernadero y los procesos de descarbonización. Asimismo, la sostenibilidad tiene mayor presencia en la gobernanza y la estrategia empresarial que los enfoques de materialidad financiera planteados en las NIIF S1 y S2.